Spezialisierte Rechtsanwälte für Versicherungsrecht
Gebäudeversicherung zahlt nicht? Wir holen Ihr Geld.
„Grobe Fahrlässigkeit“, „Verschleiß“, „unterversichert“ – oder es kommt nur der Zeitwert
statt dem, was der Wiederaufbau tatsächlich kostet. Wir prüfen kostenfrei, ob die Ablehnung
Ihrer Wohngebäudeversicherung überhaupt Bestand hat.
Hat Ihre Gebäudeversicherung die Zahlung abgelehnt?
Wird Ihnen grobe Fahrlässigkeit oder Verschleiß vorgeworfen?
Kam nur der Zeitwert statt der Kosten für den Wiederaufbau?
Vier Muster, die uns nach einem Gebäudeschaden immer wieder begegnen. Die Zitate sind typische Formulierungen aus Ablehnungsschreiben, keine echten Briefe – aber der Ton trifft es.
Ablehnung
„Nach dem Ergebnis unserer Prüfung haben Sie den Schaden grob fahrlässig herbeigeführt. Eine Entschädigung können wir daher nicht leisten.“
Ein Satz, der Existenzen kostet
Der Vorwurf lautet meist: die Kerze im Wohnzimmer, das Fett auf dem eingeschalteten Herd,
der Trockner über Nacht, die nicht abgesperrte Wasserleitung im Winter. Nur: Behaupten ist
einfach, beweisen muss es die Versicherung. Und selbst wenn grobe Fahrlässigkeit
vorliegt, ist „gar nichts“ seit der VVG-Reform 2008 fast nie die richtige Antwort –
gekürzt werden darf nur nach der Schwere des Verschuldens.
Ablehnung
„Die Schäden sind auf Verschleiß und eine unterlassene Instandhaltung des Daches zurückzuführen, nicht auf den Sturm. Wir sind daher leistungsfrei.“
„Das war schon vorher kaputt“
Das Lieblingsargument nach jedem Sturmtief – und oft eine reine Behauptung. Ihre
Beweislast endet früher, als die Versicherung tut: Sie müssen nur zeigen, dass am
Schadentag an Ihrem Haus Windstärke 8 geherrscht hat. Lässt sich das nicht mehr
feststellen, genügen vergleichbare Schäden in der Nachbarschaft. Der behauptete
Vorschaden ist dann Sache des Versicherers – ein altes Dach ist für sich genommen
kein Verschleißnachweis.
Kürzung
„Wir erstatten den Zeitwert des beschädigten Gebäudeteils in Höhe von 38.000 €.“
Der Wiederaufbau kostet Sie 145.000 €.
Zeitwert statt Neuwert – die teuerste Abkürzung
Die meisten Wohngebäudepolicen versichern den gleitenden Neuwert, nicht den
Zeitwert. Die Differenz – die sogenannte Neuwertspitze – wird nur nicht sofort
ausgezahlt: Sie hängt daran, dass die Wiederherstellung gesichert ist (§ 93 VVG).
Aus „später, wenn Sie bauen“ wird im Ablehnungsschreiben gern ein „gar nicht“. Das sind
zwei völlig verschiedene Dinge.
Hinhalten
„Ihr Vorgang befindet sich weiterhin in Prüfung. Wir bitten um etwas Geduld.“
Vier Monate nach dem Schaden, das Haus unbewohnbar
Ohne Geld, dafür mit Miete für die Zwischenunterkunft und einem Kredit, der weiterläuft.
Verzögerung ist selten Zufall: Wer lange genug wartet, wird weich und nimmt am Ende jeden
Vergleich an. Das müssen Sie nicht hinnehmen. Schon einen Monat nach der Schadenmeldung
können Sie eine Abschlagszahlung verlangen (§ 14 Abs. 2 VVG) – dazu kommen Fälligkeit,
Verzug und Verzögerungsschaden als Hebel, die wir für Sie ziehen.
Die verbundene Wohngebäudeversicherung deckt drei Kerngefahren ab – und die Folgen, die daraus entstehen. Genau an diesen Stellen wird gestritten.
Feuer & Brand
Ein Kurzschluss in der Elektrik entzündet den Dachstuhl – das Dach brennt vollständig aus.
Versichert ist der Brand: ein Feuer, das ohne bestimmungsgemäßen Herd entstanden ist
oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann. Ob ein technischer
Defekt, ein Kabelbrand oder ein überhitztes Gerät der Auslöser war, ist für die Deckung
zunächst zweitrangig.
StreitpunktDer Vorwurf der groben Fahrlässigkeit – und die Höhe. Über das Ob wird selten gestritten.
Leitungswasser
Ein Rohrbruch in der Wand durchfeuchtet über Wochen unbemerkt Mauerwerk und Estrich.
Versichert ist Wasser, das bestimmungswidrig aus Zu- oder Ableitungsrohren austritt
– samt Rohrbruch- und Frostschäden an den Leitungen selbst. Erfasst sind auch die Kosten,
überhaupt an das Leck heranzukommen: Aufspüren, Aufstemmen, Verschließen.
StreitpunktKam das Wasser aus der Leitung oder von außen? Regen durch ein undichtes Dach und Grundwasser sind nicht versichert.
Sturm & Hagel
Ein Sturm deckt das Dach ab – oder ein Baum stürzt auf das Haus.
Ein Sturm im Sinne der Bedingungen ist eine wetterbedingte Luftbewegung ab
Windstärke 8 (mindestens 62 km/h). Lässt sich das für Ihren Ort nicht mehr
feststellen, genügt der Nachweis, dass der Schaden nur durch Sturm entstanden sein kann
oder in der Nachbarschaft vergleichbare Schäden auftraten. Erfasst sind auch Schäden durch
Gegenstände, die der Sturm auf das Gebäude wirft.
Streitpunkt„Das war Verschleiß, nicht der Sturm.“ Diesen Vorschaden muss die Versicherung beweisen, nicht Sie.
Blitzschlag
Ein Blitzeinschlag zerstört die Steuerung der Heizungsanlage durch Überspannung.
Der direkte Blitzeinschlag in das Gebäude gehört zur Feuerversicherung – auch ohne
offenes Feuer. Fest mit dem Gebäude verbundene Anlagen wie die Heizungssteuerung gehören
dabei zur Gebäudeversicherung, das Fernsehgerät dagegen zur Hausratversicherung.
StreitpunktDer indirekte Blitz. Überspannung aus einem Einschlag in der Umgebung ist je nach Bedingungswerk nur mit eigener Klausel gedeckt – ein Blick in Ihre Police entscheidet.
Folgeschäden
Löschwasser durchweicht die unteren Geschosse; nach dem Rohrbruch laufen wochenlang Trocknungsgeräte.
Versichert ist nicht nur der Schaden selbst, sondern das, was er nach sich zieht:
Löschwasser-, Ruß- und Rauchschäden, Aufräum- und Abbruchkosten, Trocknung, Bewegungs-
und Schutzkosten. Ist das Haus unbewohnbar, kommt der Ersatz von Mietausfall oder
Mietwert hinzu – bei selbst genutztem Eigentum also die Kosten der Zwischenunterkunft.
StreitpunktVergessene Positionen. Sie tauchen in der Abrechnung schlicht nicht auf – wer sie nicht kennt, fordert sie nicht.
Nicht automatisch dabei: Weitere Naturgefahren – Überschwemmung, Rückstau,
Erdrutsch, Schneedruck, Erdbeben – sind nur mit dem Zusatzbaustein „Elementarschäden“
versichert, und den gibt es ausschließlich zusammen mit den Grundgefahren. Auch der Schaden nach
Starkregen läuft rechtlich über die Überschwemmung. Ob der Baustein in Ihrem Vertrag steckt,
steht im Versicherungsschein – wir sehen im Erstcheck nach.
Was Ihnen zusteht, wann gekürzt werden darf – und warum die Versicherung damit so oft danebenliegt.
Was Ihnen aus der Gebäudeversicherung zusteht
Nahezu alle Wohngebäudepolicen versichern den gleitenden Neuwert. Geschuldet ist
damit das, was es kostet, das Gebäude in gleicher Art und Güte neu zu errichten –
nicht der abgeschriebene Restwert eines 40 Jahre alten Hauses.
Mehr dazu
Dazu kommen die Nebenkosten, die den Wiederaufbau überhaupt möglich machen: Aufräumen,
Abbruch, Entsorgung, Architekt und Statiker, Behördenauflagen, Trocknung sowie
Mietausfall oder Mietwert, solange das Haus unbewohnbar ist. Und wenn der
Versicherer in Verzug ist, schuldet er zusätzlich Verzugszinsen.
Wann die Versicherung kürzen darf
Die Wege sind überschaubar: Vorsatz, grobe Fahrlässigkeit oder eine verletzte
Obliegenheit – und jeder davon hat enge Voraussetzungen.
Mehr dazu
Bei Vorsatz ist der Versicherer leistungsfrei (§ 81 Abs. 1 VVG) – das ist der
Brandstiftungsvorwurf, und den muss er beweisen. Bei grober Fahrlässigkeit darf er seine
Leistung seit der VVG-Reform 2008 nur noch quoteln, und zwar in dem Verhältnis, das
der Schwere Ihres Verschuldens entspricht (§ 81 Abs. 2 VVG). Das frühere „Alles oder
Nichts“ existiert nicht mehr. Daneben kann eine verletzte Obliegenheit eine Kürzung tragen
(§ 28 VVG) – auch dort gilt die Quote, und Sie können den Kausalitätsgegenbeweis führen.
Warum die Versicherung oft falsch liegt
Weil die Beweislast bei ihr liegt. Sie müssen zeigen, dass ein versichertes Ereignis
eingetreten ist – Brand, Rohrbruch, Sturm. Alles, was danach zu Ihren Lasten gehen soll,
muss der Versicherer darlegen und beweisen.
Mehr dazu
Grobe Fahrlässigkeit, die Obliegenheitsverletzung, den Verschleiß, den angeblichen
Vorschaden. Nach einem Brand ist das Gebäude aber häufig zerstört und die Ursache nicht
mehr zweifelsfrei feststellbar. Dieses Beweisproblem geht zu Lasten der Versicherung,
nicht zu Ihren. Trotzdem stützen sich Ablehnungen regelmäßig auf Vermutungen und das
eigene Gutachten – in der Erwartung, dass niemand widerspricht.
Der Streit um die Zahl
Selbst wenn dem Grunde nach gezahlt wird, entscheidet die Bewertung über zehntausende Euro.
Der Gutachter der Versicherung ist von ihr beauftragt und bezahlt; sein Ergebnis ist eine
Parteibehauptung, kein Urteil.
Mehr dazu
Typische Streitpunkte: der Ansatz von Zeitwert statt Neuwert, eine behauptete
Unterversicherung, zu niedrig kalkulierte Handwerkerpreise und schlicht vergessene
Positionen. Sieht Ihre Police ein Sachverständigenverfahren vor (§ 84 VVG), kann das
ein starkes Werkzeug sein – aber eines, das man kennen muss, bevor man es zieht: Die
Feststellung der Sachverständigen bindet Sie anschließend.
Drei Fristen, die Sie kennen sollten
Den Schaden unverzüglich melden, die Neuwertspitze innerhalb der
Wiederherstellungsfrist sichern – und für den Anspruch selbst laufen drei Jahre
Verjährung (§ 195 BGB). Danach steht nicht nur die Kürzung auf dem Spiel, sondern der
ganze Anspruch.
Die drei Fristen im Einzelnen
Die Anzeigepflicht steht in jeder Police; ein Verstoß liefert der Versicherung ein
zusätzliches Argument. Die dreijährige Verjährung rechnet ab dem Schluss des
Jahres, in dem der Anspruch fällig wurde. Solange die Versicherung Ihren Schaden prüft,
ist sie gehemmt (§ 15 VVG) – ab ihrer Entscheidung in Textform läuft die Uhr,
weiterer Schriftwechsel hält sie nicht an.
Und speziell beim Gebäude: Die Neuwertspitze müssen Sie sich sichern, indem Sie die
Wiederherstellung innerhalb der in Ihren Bedingungen genannten Frist – üblicherweise
drei Jahre – sicherstellen. Wer die Zeitwertzahlung vorbehaltlos als Endabrechnung
hinnimmt, verschenkt den größeren Teil des Geldes. Ein „Nein“ der Versicherung beendet
Ihren Anspruch nicht – es ist zunächst nur eine Meinung. Aber es setzt eine Frist in
Gang.
Je länger eine Ablehnung unwidersprochen im Ordner liegt, desto selbstverständlicher wird sie für die Gegenseite. Der erste Schritt kostet Sie fünf Minuten.
Schritt 1
Kostenfreie Ersteinschätzung
Sie schildern uns Ihren Fall über den Erstcheck – was passiert ist, wann, und was die Versicherung bisher geschrieben hat. Wir sagen Ihnen ehrlich, ob die Ablehnung haltbar ist. Kostenfrei und ohne jede Verpflichtung.
Ihr Zeitaufwand: max. 5 Minuten
Schritt 2
Police & Ablehnung prüfen
Jetzt gehen wir ins Detail: Versicherungsschein, Bedingungen, Ablehnungsschreiben, Schadengutachten. Wir stellen fest, worauf die Kürzung gestützt wird, ob das trägt, welcher Betrag angemessen ist – und welche Fristen laufen.
Dauer: in der Regel 2–5 Werktage
Schritt 3
Außergerichtlich verhandeln
Wir treten für Sie gegenüber dem Versicherer auf: begründeter Widerspruch, Zahlungsaufforderung mit Frist, Auseinandersetzung mit dem Gutachten. Ab hier führen wir die Verhandlung mit der Rechtsabteilung des Versicherers.
Viele Fälle enden bereits hier
Schritt 4
Notfalls klagen
Bleibt die Versicherung bei ihrem Nein, setzen wir Ihren Anspruch vor Gericht durch – konsequent, mit eigenem Sachverständigenbeweis, wenn es sein muss. Ob dieser Schritt wirtschaftlich sinnvoll ist, entscheiden Sie vorher gemeinsam mit uns.
Erfolgschancen prüfen lassen – unverbindlich, transparent und ohne Risiko
Jeder Versicherungsnehmer sollte seine Ansprüche durchsetzen können – unabhängig von
finanziellen Hürden oder der Sorge vor hohen Anwaltskosten. Genau darauf setzt die
Gegenseite nämlich: dass eine Ablehnung unwidersprochen bleibt, weil der Weg zum Anwalt zu
teuer erscheint. Und beim eigenen Haus geht es um den größten Vermögenswert, den die
meisten Menschen besitzen. Deshalb prüfen wir Ihren Fall als Fachanwalt für
Versicherungsrecht kostenfrei und risikolos: Sie erfahren verlässlich, ob die Kürzung Ihrer
Gebäudeversicherung trägt und welcher Betrag realistisch ist – noch bevor Ihnen Kosten
entstehen. Danach entscheiden Sie, ob wir gemeinsam weitergehen.
Thorben FeldhausFachanwalt für Versicherungsrecht
Kosten
Was kostet Sie das – und was riskieren Sie?
Die Frage, die fast jeden umtreibt und die kaum jemand offen beantwortet. Hier steht sie.
Der Erstcheck kostet Sie nichts – und verpflichtet Sie zu nichts. Sie schildern uns
Ihren Fall, wir sagen Ihnen, ob die Ablehnung trägt. Erst wenn Sie uns danach ausdrücklich
beauftragen, entsteht überhaupt eine Gebühr. Bis dahin haben Sie kein Risiko.
Mit Rechtsschutzversicherung tragen Sie in aller Regel nur Ihre vereinbarte
Selbstbeteiligung. Die Deckungsanfrage stellen wir für Sie – auch das ist für Sie
kostenfrei, und zwar unabhängig davon, wie sie ausgeht.
Ohne Rechtsschutz sagen wir Ihnen vor der Beauftragung, was Ihr Fall kostet und was
im schlechtesten Fall auf Sie zukommt. Keine Überraschung auf der Rechnung.
Zahlt die Versicherung nach unserem Widerspruch, weil sie zu Unrecht abgelehnt hat,
schuldet sie Ihnen regelmäßig auch den Ersatz der Anwaltskosten – als Verzugsschaden.
Wir raten ab, wenn es sich nicht lohnt. Steht der Aufwand nicht zum möglichen Ertrag,
sagen wir das – lieber kein Mandat als eines, das Ihnen nichts bringt.
Was wir Ihnen nicht anbieten können, ist ein Erfolgshonorar nach dem Motto „kostet nur,
wenn wir gewinnen“. Das ist Anwälten bei Streitwerten dieser Größenordnung gesetzlich
untersagt (§ 4a RVG). Wer damit wirbt, sollten Sie zweimal lesen.
Danach nur noch wenige Fragen – Ihr Zeitaufwand: rund 5 Minuten.
Ersteinschätzung kostenlos Antwort i. d. R. in 24 Stunden Vertraulich & unverbindlich
Kundenstimmen
Das sagen unsere Mandanten
Rückmeldungen von Mandanten der Kanzlei Schiller aus abgeschlossenen Mandaten.
Nach dem Brand im Dachgeschoss kam ein Brief mit zwei Sätzen: grob fahrlässig, keine
Zahlung. Wir hatten eine Kerze auf dem Tisch stehen lassen, das stimmt. Herr Feldhaus hat
uns als Erstes erklärt, dass „gar nichts“ seit 2008 nicht mehr die Antwort sein darf. Am Ende
hat die Versicherung achtzig Prozent gezahlt – und dazu die Miete für die Wohnung, in der
wir während des Wiederaufbaus gewohnt haben.
IHIngrid H.Eigenheimbesitzerin
Sturmtief im Februar, halbes Dach weg. Die Versicherung schickte einen Gutachter und danach
zwei Seiten über Verschleiß und mangelnde Wartung. Die Kanzlei hat den Nachweis vom
Wetterdienst besorgt und der Versicherung schriftlich erklärt, wer hier was beweisen muss.
Vier Wochen später kam die Zusage, ohne Gericht. Allein hätte ich den Brief wahrscheinlich
einfach abgeheftet.
KMKerstin M.Vermieterin
Uns wurde der Zeitwert überwiesen, gut 40.000 Euro, und damit sollte es erledigt sein. Dass
wir mit gesichertem Wiederaufbau Anspruch auf den Neuwert haben, hatte uns niemand gesagt –
bis zum Erstcheck. Nachdem der Bauvertrag unterschrieben war, hat die Versicherung die
Differenz nachgezahlt. Ohne diese Prüfung hätten wir das Geld verschenkt.
TBThomas B.Eigentümer eines Reihenhauses
Über uns
Die Kanzlei hinter Hausversicherung-Rechte
Wir sind die überregional bekannte und renommierte Kanzlei „Schiller Rechtsanwälte“.
Zu unseren Schwerpunkten gehören das Verkehrsrecht und das Versicherungsrecht. Hier
führen unsere Anwälte Fachanwaltstitel, welche die besondere Fachkunde in dem
entsprechenden Bereich belegt. In allen Bereichen kämpfen wir deutschlandweit für die
Durchsetzung der Rechte unserer Mandanten. Wir sind seit etlichen Jahren am Markt und
können in unseren Kernbereichen mit großer Erfahrung und Kompetenz aufwarten. Vom
Sekretariat bis zu den Anwälten sind wir bestens organisiert und strukturiert. Darüber
hinaus sind wir ebenfalls eine der Top Kanzleien im Bereich der zivilrechtlichen
Prozessführung.
Unsere Erfahrung und unsere Kompetenz sind der Schlüssel zu Ihrem Erfolg. Bei uns steht
die Zufriedenheit unserer Mandanten im Mittelpunkt, für die wir alles unternehmen.
Wichtig ist uns dabei eine schnelle und einfache Kommunikation sowie eine fachliche
Spitzenleistung. Überzeugen Sie sich selbst von uns.
Thorben Feldhaus, Fachanwalt für Versicherungsrecht, verantwortet in unserer Kanzlei die
Mandate rund um die Wohngebäudeversicherung.
Der Fachanwaltstitel ist kein Etikett, das man sich aussucht: Er setzt den Nachweis
besonderer theoretischer Kenntnisse und einer erheblichen Zahl bearbeiteter Fälle im
Versicherungsrecht voraus und muss durch jährliche Fortbildung erhalten werden. Genau
diese Praxis brauchen Gebäudeschäden auch – sie sind technisch und juristisch zugleich
anspruchsvoll, und um die Höhe wird oft härter gestritten als um den Grund.
Sie haben während des gesamten Verfahrens einen festen Ansprechpartner. Wir erklären
Ihnen jeden Schritt vorab und in verständlicher Sprache – und wir sagen Ihnen auch, wenn
wir von etwas abraten.
Wir sind bundesweit für unsere Mandantschaft tätig
Parkplatz suchen? Einen extra Termin nehmen, während zu Hause die Handwerker oder die
Trocknungsgeräte laufen? Verschwendung wertvoller Zeit für An- und Abreise?
Nicht bei uns! Im Internetzeitalter kann die Bearbeitung in den meisten Rechtsbereichen
ohne komplizierte persönliche Termine voll zufriedenstellend erledigt werden. Wir können
alle erforderlichen Fragestellungen am Telefon besprechen. Dies spart Zeit für Sie und
uns. Sie haben einige Stunden mehr Freizeit und wir können die gewonnene Zeit besser in
die qualitativere Bearbeitung Ihres Falles investieren. Letztendlich sind Sie der
Nutznießer von einer einfachen Kommunikation.
Es ist weiterhin nicht von Belang, von wo aus die anwaltliche Leistung erbracht wird,
sondern wie qualitativ diese ist. Ihre Police, das Ablehnungsschreiben und das
Schadengutachten prüfen wir ohnehin am Schreibtisch – dafür müssen Sie nicht durchs
halbe Bundesland fahren. Rufen Sie uns kostenlos an und überzeugen Sie sich selbst.
Versicherungsrecht ist einer unserer Kernbereiche – wir wissen, wie eine Regulierung
von innen abläuft und an welcher Stelle gespart wird.
Abgelehnt heißt nicht erledigt.
Ein Ablehnungsschreiben klingt endgültig. Das soll es auch – es ist in erster Linie ein
Verhandlungsangebot: null Euro. Wie belastbar es tatsächlich ist, zeigt sich meist erst,
wenn jemand mit Fundstellen widerspricht.
Unter Versicherungsnehmern halten sich hartnäckig Annahmen, die bares Geld kosten:
Wenn die Versicherung ablehnt, ist der Fall gelaufen
Bei grober Fahrlässigkeit zahlt grundsätzlich niemand
Das Gutachten der Versicherung ist eine neutrale Feststellung
Bei einem alten Haus gibt es ohnehin nur den Zeitwert
Nach sechs Monaten kann ich sowieso nichts mehr machen
Keine dieser Aussagen trifft in dieser Pauschalität zu. Wir erleben regelmäßig, dass
Eigentümer eine Kürzung akzeptiert haben, für die es keine tragfähige Grundlage gab –
oder einen Vergleich unterschrieben haben, weil das Warten mit einem unbewohnbaren Haus
teurer wurde als der Verzicht. Genau hier zahlt sich die Einschaltung unserer Kanzlei
aus.
Thorben FeldhausFachanwalt für Versicherungsrecht
Fallbeispiele
So sieht die Durchsetzung in der Praxis aus
Typische Konstellationen rund um die Gebäudeversicherung – vereinfachte Beispiele zur Veranschaulichung der Rechtslage.
Die Kerze auf dem Wohnzimmerschrank
Familie Berger zündet am Adventssonntag den Kranz an und geht kurz in den Garten. Als sie
zurückkommt, steht das Wohnzimmer in Flammen; der Dachstuhl brennt aus. Die
Gebäudeversicherung lehnt zu 100 % ab: Eine offene Flamme unbeaufsichtigt zu lassen, sei
grob fahrlässig.
Ihre Rechte: die juristischen Hintergründe
Grobe Fahrlässigkeit setzt voraus, dass die im Verkehr erforderliche Sorgfalt in
ungewöhnlich hohem Maß verletzt wurde und das Verhalten auch subjektiv
unentschuldbar war. Beides muss der Versicherer beweisen. Selbst wenn ihm das
gelingt, folgt daraus keine Nullrunde: Nach § 81 Abs. 2 VVG darf er nur in dem
Verhältnis kürzen, das der Schwere des Verschuldens entspricht – eine vollständige
Leistungsfreiheit bleibt Ausnahmefällen mit besonders schwerem Verschulden vorbehalten. Wie
lange die Flamme unbeaufsichtigt war, warum der Raum verlassen wurde und was konkret
gebrannt hat, entscheidet dann über die Quote. Die pauschale Komplettablehnung ist in dieser
Form angreifbar.
Ergebnis: Nach begründetem Widerspruch zahlt der Versicherer – statt der Nullrunde steht eine Quote, über deren Höhe verhandelt wird.
„Das Dach war doch ohnehin marode“
Ein Sturmtief deckt bei einem 60 Jahre alten Haus große Teile der Dachpfannen ab, Regen
durchnässt die Decken. Der Versicherer verweigert die Zahlung: Die Eindeckung sei
verschlissen und schlecht gewartet gewesen, der Schaden wäre so oder so eingetreten.
Ihre Rechte: die juristischen Hintergründe
Sie müssen zunächst nur das versicherte Ereignis beweisen: einen Sturm ab
Windstärke 8. Dafür genügt in der Regel ein Wetterdienst-Nachweis für Ihren Ort. Ist
das nicht mehr feststellbar, hilft Ihnen die Ersatzregel der Bedingungen: Es reicht, dass
der Schaden nur durch Sturm entstanden sein kann oder in der Nachbarschaft vergleichbare
Schäden auftraten. Der behauptete Vorschaden ist danach Sache des Versicherers:
Er muss beweisen, dass der Sturm nicht ursächlich war. Alter allein ist kein Beweis für
Verschleiß – sonst wäre kein Altbau je versichert. Und selbst wenn eine
Instandhaltungsobliegenheit verletzt wurde, greift § 28 VVG mit Quotelung und
Kausalitätsgegenbeweis, nicht die Nullrunde.
Ergebnis: Der Verschleißvorwurf bleibt unbelegt; die Entschädigung wird ausgezahlt.
38.000 € für ein Haus, das 145.000 € kostet
Nach einem Brand reguliert der Versicherer dem Grunde nach, setzt aber nur den Zeitwert des
zerstörten Gebäudeteils an: 38.000 €. Der Wiederaufbau in gleicher Art und Güte kostet nach
drei Handwerkerangeboten 145.000 €.
Ihre Rechte: die juristischen Hintergründe
Ist – wie fast immer – der gleitende Neuwert versichert, schuldet der Versicherer die
Kosten der Wiederherstellung in gleicher Art und Güte. Der Zeitwert ist nur der Teil, der
sofort fällig wird. Die Differenz, die Neuwertspitze, wird gezahlt, sobald
gesichert ist, dass Sie die Entschädigung zur Wiederherstellung verwenden (§ 93 VVG).
„Gesichert“ heißt nicht „fertig gebaut“: Regelmäßig genügen ein Bauauftrag, eine Baugenehmigung
oder verbindliche Handwerkerverträge innerhalb der Bedingungsfrist – üblicherweise drei Jahre.
Wer die Zeitwertzahlung vorbehaltlos annimmt, ohne die Neuwertspitze anzumelden, verschenkt
hier den größeren Teil des Geldes.
Ergebnis: Nach Anmeldung der Neuwertspitze und Nachweis der gesicherten Wiederherstellung wird die Entschädigung deutlich nach oben korrigiert.
„Sie sind unterversichert“ – 30 % Abzug quer über alles
Nach einem Leitungswasserschaden von 60.000 € kürzt der Versicherer um 30 %: Die
Versicherungssumme decke den Wert des Gebäudes nicht, der Anbau von 2015 sei nie gemeldet
worden.
Ihre Rechte: die juristischen Hintergründe
Unterversicherung bedeutet, dass nur im Verhältnis von Versicherungssumme zu
Versicherungswert entschädigt wird (§ 75 VVG) – die Kürzung trifft dann jeden
Schaden, nicht nur den Totalschaden. Aber die Hürde ist höher, als Ablehnungsschreiben
vermuten lassen: Die Versicherungssumme muss erheblich niedriger sein als der
Versicherungswert; eine geringfügige Lücke trägt keine Kürzung. Und der Versicherer muss
die Unterversicherung beweisen, konkret zum Schadentag. Zwei Einwände sind fast immer zu
prüfen. Erstens der Unterversicherungsverzicht: Wurde die Summe nach dem
Wohnflächenmodell oder dem Fragebogen des Versicherers ermittelt, ist der Einwand
regelmäßig ausgeschlossen – in den heutigen Bedingungen zum Wohnflächenmodell kommt er gar
nicht mehr vor. Zweitens die Beratungspflicht: Hat der Versicherer oder sein
Vermittler die Summe selbst berechnet oder eine Anpassung versäumt, kann ihm die Lücke
zuzurechnen sein (so etwa OLG Düsseldorf, Urteil vom 13.12.2005 – I-4 U 205/04).
Ergebnis: Der vereinbarte Unterversicherungsverzicht wird gefunden; die Kürzung entfällt.
Der Rohrbruch, der erst nach Wochen auffiel
Ein Ehepaar entdeckt nach dem Urlaub feuchte Wände. Der Rohrbruch in der Wand muss seit
Wochen bestanden haben. Weil sie erst nach einer Handwerkersuche melden, wirft der
Versicherer ihnen eine verspätete Schadenanzeige vor und lehnt komplett ab.
Ihre Rechte: die juristischen Hintergründe
Die Anzeigepflicht ist eine Obliegenheit – ihre Verletzung fällt unter § 28 VVG,
nicht unter „Anspruch weg“. Leistungsfrei wird der Versicherer nur bei vorsätzlicher
Verletzung; bei grober Fahrlässigkeit darf er lediglich quoteln, bei einfacher gar nicht.
Melden kann man ohnehin nur, was man kennt: Die Frist läuft ab Kenntnis vom
Versicherungsfall, nicht ab dem Rohrbruch in der Wand. Entscheidend ist dann der
Kausalitätsgegenbeweis (§ 28 Abs. 3 VVG): War die Verspätung weder für die
Feststellung noch für den Umfang der Leistung ursächlich, bleibt der Versicherer voll in der
Pflicht. Und eine Regel übersehen Ablehnungen fast immer: Nach § 30 Abs. 2 VVG kann
sich der Versicherer auf eine verspätete Anzeige nicht berufen, wenn er auf anderem
Weg rechtzeitig Kenntnis vom Versicherungsfall erlangt hat – etwa über den Handwerker, den
Notdienst oder das eigene Regulierungsbüro.
Ergebnis: Die Verspätung war für Feststellung und Umfang des Schadens ohne Bedeutung; die Ablehnung lässt sich darauf nicht stützen.
FAQs
Offene Fragen?
Wir prüfen zuerst kostenlos Ihren Fall und kommen dann auf Sie zu.
Nein. Ein Ablehnungsschreiben ist die Rechtsauffassung der Gegenseite, keine Entscheidung eines Gerichts. Viele Ablehnungen stützen sich auf pauschale Vorwürfe, die einer Prüfung nicht standhalten. Gerade wenn bereits abgelehnt wurde, lohnt der Erstcheck – wir sehen dann sofort, worauf die Versicherung sich beruft.
Es reicht nicht, dass Sie etwas hätten besser machen können. Verlangt wird eine Sorgfaltsverletzung in ungewöhnlich hohem Maß, die auch persönlich unentschuldbar ist – und die Versicherung muss beides beweisen. Selbst wenn ihr das gelingt, darf sie die Leistung nur der Schwere entsprechend kürzen (§ 81 Abs. 2 VVG), nicht einfach komplett streichen. Ob die Kerze, der Herd oder der nicht abgestellte Haupthahn eine Quote von 25, 50 oder 100 Prozent rechtfertigt, ist genau der Punkt, um den gestritten wird.
Meistens nicht auf Dauer. Nahezu alle Wohngebäudepolicen versichern den gleitenden Neuwert. Der Zeitwert ist nur der Teil, den Sie sofort bekommen; die Differenz – die Neuwertspitze – wird fällig, sobald gesichert ist, dass Sie das Gebäude wiederherstellen (§ 93 VVG). Aus dieser Reihenfolge machen Ablehnungsschreiben gern ein endgültiges „mehr gibt es nicht“. Wichtig: Melden Sie die Neuwertspitze an und nehmen Sie die Zeitwertzahlung nicht vorbehaltlos als Endabrechnung hin.
Das steht in Ihren Bedingungen; üblich sind drei Jahre nach dem Schadeneintritt, innerhalb derer die Wiederherstellung gesichert sein muss. „Gesichert“ heißt nicht „fertiggestellt“ – in der Regel genügen verbindliche Bauaufträge, eine Baugenehmigung oder ein Kaufvertrag über ein Ersatzobjekt, je nach Klausel. Wenn Sie noch unsicher sind, ob und wie Sie bauen: Sprechen Sie uns an, bevor die Frist läuft, nicht danach.
Sie müssen den Sturm beweisen – ab Windstärke 8, was sich für Ihren Ort meist über den Deutschen Wetterdienst belegen lässt. Ist das nicht mehr feststellbar, genügt nach den üblichen Bedingungen auch, dass vergleichbare Schäden in der Nachbarschaft auftraten. Den behaupteten Vorschaden muss dagegen die Versicherung beweisen. Ein älteres Dach ist für sich genommen kein Verschleißnachweis. Fotografieren Sie den Schaden und heben Sie abgedeckte Pfannen auf, bevor der Handwerker aufräumt.
Nur, wenn Sie den Zusatzbaustein „Elementarschäden“ vereinbart haben. Die Grunddeckung umfasst Feuer, Leitungswasser sowie Sturm und Hagel – Überschwemmung, Starkregen, Rückstau, Erdrutsch und Schneedruck sind dort nicht enthalten. Ob der Baustein in Ihrem Vertrag steckt, steht im Versicherungsschein; im Erstcheck sehen wir für Sie nach. Streitig wird hier zusätzlich oft, ob Wasser „von außen“ oder aus einer Leitung kam – diese Abgrenzung entscheidet über die Zuständigkeit.
Beim direkten Blitzeinschlag in das Gebäude ja. Bei Überspannung durch einen Einschlag in der Umgebung kommt es auf Ihr Bedingungswerk an: Ältere Verträge decken das nur mit der Klausel „Überspannungsschäden durch Blitz“, neuere schließen sie meist ein. Beachten Sie außerdem: Fest mit dem Gebäude verbundene Anlagen wie die Heizungssteuerung gehören zur Gebäudeversicherung, das Fernsehgerät dagegen zur Hausratversicherung. Genau an dieser Grenze schieben sich Versicherer die Zuständigkeit gerne zu.
Nein. Der Sachverständige wurde von der Versicherung beauftragt und bezahlt; sein Gutachten ist eine Parteibehauptung und für Sie nicht bindend. Anders liegt es beim förmlichen Sachverständigenverfahren nach § 84 VVG, das viele Policen vorsehen: Dort benennt jede Seite einen Sachverständigen, und deren Feststellung ist verbindlich – nicht verbindlich ist sie nur, wenn sie offenbar von der wirklichen Sachlage erheblich abweicht. Das ist eine hohe Hürde. Ob sich dieser Weg lohnt, sollten Sie deshalb prüfen lassen, bevor Sie ihn einleiten.
Nicht ohne Weiteres. Sie muss die Unterversicherung beweisen (§ 75 VVG), und zwar bezogen auf den Schadentag. Sehr häufig enthält der Vertrag einen Unterversicherungsverzicht, weil die Summe nach dem Wohnflächenmodell oder dem Fragebogen des Versicherers ermittelt wurde – dann ist der Einwand ausgeschlossen. Auch eine unterlassene Beratung oder eine vom Vermittler selbst berechnete Summe kann dem Versicherer zuzurechnen sein. Der Blick in den Versicherungsschein lohnt hier fast immer.
Nein. Die Entschädigung ist fällig, sobald die Erhebungen zu Grund und Höhe abgeschlossen sind oder abgeschlossen sein müssten (§ 14 Abs. 1 VVG). Und schon einen Monat nach der Schadenanzeige können Sie eine Abschlagszahlung in Höhe des Betrages verlangen, der mindestens zu zahlen ist (§ 14 Abs. 2 VVG). Wird trotz Fälligkeit und Mahnung nicht gezahlt, gerät die Versicherung in Verzug: Dann schuldet sie Verzugszinsen und den Verzögerungsschaden.
Es gilt die dreijährige Verjährung nach § 195 BGB, gerechnet ab dem Schluss des Jahres, in dem der Anspruch fällig wurde; während der Prüfung durch die Versicherung ist sie gehemmt (§ 15 VVG). Die frühere Klagefrist von sechs Monaten nach Ablehnung gibt es seit der VVG-Reform 2008 nicht mehr. Warten Sie trotzdem nicht zu lange: Je frischer der Fall, desto besser die Beweislage – und die Frist für die Wiederherstellung läuft parallel.
Dann sollten Sie nicht allein weiterkorrespondieren. Der Vorwurf ist gravierend, aber die Versicherung muss ihn beweisen – ein Verdacht oder ein Motiv genügen nicht. Wichtig ist, ab diesem Punkt konsistent und über einen Anwalt vorzutragen, damit aus einer unbedachten Formulierung kein Argument gegen Sie wird.
In vielen Fällen ja – für den Streit mit der Gebäudeversicherung brauchen Sie in der Regel einen Vertrags- und Sachenrechtsschutz; manche Tarife führen ihn als Wohnungs- und Grundstücksrechtsschutz. Wir übernehmen die Deckungsanfrage bei Ihrem Versicherer und klären vorab, was gedeckt ist. Auch ohne Rechtsschutz besprechen wir eine faire, planbare Lösung.
Der Erstcheck und die erste Einschätzung Ihres Falls sind kostenfrei und unverbindlich. Kosten entstehen erst, wenn Sie uns nach der Ersteinschätzung ausdrücklich das Mandat erteilen. Vorher besprechen wir transparent, was auf Sie zukommt.
Die Gebühren richten sich nach dem Streitwert, also nach dem Betrag, um den es geht – das ist gesetzlich geregelt und für jede Kanzlei gleich. Bevor Sie uns beauftragen, sagen wir Ihnen konkret, was Ihr Fall kostet und was im ungünstigsten Fall auf Sie zukommt. Ein Erfolgshonorar dürfen Rechtsanwälte bei Streitwerten dieser Größenordnung nicht vereinbaren (§ 4a RVG); wer damit wirbt, ist entweder keine Kanzlei oder bewegt sich außerhalb der Regeln. Zahlt die Versicherung nach unserem Widerspruch, weil sie zu Unrecht abgelehnt hat, schuldet sie Ihnen regelmäßig auch den Ersatz unserer Kosten.
Sie können – das Verfahren ist für Sie kostenfrei, und Ihre Verjährung ist währenddessen gehemmt. Entscheidend ist die Höhe Ihrer Beschwerde: Bis 10.000 € trifft der Ombudsmann eine Entscheidung, die den Versicherer bindet, Sie selbst aber nicht. Zwischen 10.000 € und 100.000 € gibt er nur eine unverbindliche Empfehlung ab, über 100.000 € findet gar kein Verfahren statt. Da Gebäudeschäden fast immer über 10.000 € liegen, ist der Ombudsmann hier meist kein Hebel, der die Versicherung zum Zahlen zwingt. Wir sagen Ihnen im Erstcheck ehrlich, ob sich der Weg in Ihrem Fall lohnt.
Nein. Die Vollmacht brauchen wir erst, wenn Sie sich nach der kostenfreien Ersteinschätzung bewusst für eine Zusammenarbeit entscheiden. Bis dahin gehen Sie keinerlei Verpflichtung ein.
Dann sagen wir Ihnen das ehrlich. Wir raten Ihnen ausdrücklich ab, wenn ein Vorgehen wirtschaftlich oder rechtlich wenig aussichtsreich ist. Uns ist eine belastbare Einschätzung wichtiger als ein Mandat, das Ihnen nichts bringt.
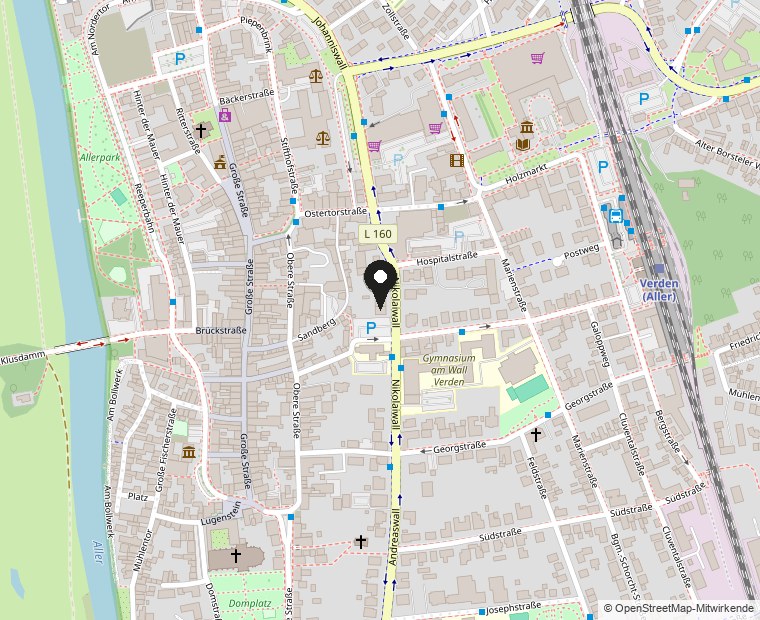
Nikolaiwall 22Nikolaiwall 22, 27283 Verden, Deutschland
Unser Standort
Bundesweit tätig gegenüber jedem Versicherer
Wir sind bundesweit tätig und bieten unsere Expertise allen Hauseigentümern in Deutschland
an. Dabei sind wir jedoch keine reine Online-Plattform, sondern arbeiten mit einem festen
Standort, an dem wir unsere Dienstleistungen anbieten.
Welcher Versicherer Ihnen gegenübersteht und wo dessen Zentrale sitzt, spielt für uns keine
Rolle – korrespondiert wird ohnehin schriftlich. Trotz unserer deutschlandweiten Reichweite
können Sie sich jederzeit auf unsere kompetente Unterstützung verlassen – sowohl online als
auch an unserem Standort.